 anmelden
Fielmann: Die Brillen sind günstig, die Aktie leider nicht...
Die Hamburger Fielmann AG, inzwischen Europas größter Optiker, meldet sich in dieser Woche mit einem überraschend starken Quartalsbericht in die Riege der Trendaktien zurück.
Werte in diesem Artikel
Doch gleichzeitig steht die Aktie sinnbildlich für das aktuelle Bewertungsdilemma am Markt.
Der Vorsteuergewinn kletterte in den ersten drei Monaten 2014 gegenüber dem Vorjahr um fast ein Viertel, der Umsatz legte um immerhin knapp zehn Prozent zu. Das ist deutlich mehr als Analysten erwartet hatten. 1,8 Millionen verkaufte Brillen brachten einen Umsatz von 305 Millionen Euro, woraus ein Vorsteuergewinn von 58 Millionen Euro resultierte.
Der Charme von Fielmann als Investment liegt in den hohen Gewinnmargen, die trotz der günstigen Preise erzielt werden. Die Abdeckung der gesamten Wertschöpfungskette und Größenvorteile gehören hierbei zum Erfolgsrezept. Der Marktanteil in Deutschland, Österreich und der Schweiz legt konstant zu, die prozentualen Wachstumsraten gehen aber auf Grund des gesättigten Marktes schon seit längerem zurück.
Das begrenzte Wachstumspotenzial bei Brillen lässt sich schon daran erkennen, dass die Zahl der Filialen von aktuell ca. 680 nur auf etwas über 700 erhöht werden soll in den kommenden Jahren. Zwar sieht Gründer und Vorstand Günther Fielmann auch Wachstumsmöglichkeiten bei Kontaktlinsen und vor allem Hörgeräten, sowie dem Internethandel. Letzterer wurde hierzulande von Mr. Spex salonfähig gemacht und entwickelt sich trotz anfänglicher Skepsis dynamisch.
Trotzdem soll der Großteil des Umsatzzuwachses aus dem klassischen Brillengeschäft stammen. Entsprechend dürfte das prozentuale Umsatzwachstum überschaubar sein, dem zunehmenden Anteil an über 60jährigen in der Bevölkerung zum Trotz.
So rechnen Analysten bis 2015 mit einem Umsatzanstieg von 1,16 über 1,22 Milliarden (2014) auf 1,29 Milliarden Euro, was einem durchschnittlichen jährlichen Wachstum von etwas über fünf Prozent entspricht. Beim Gewinn je Aktie sollen es zwischen sieben und acht Prozent sein.
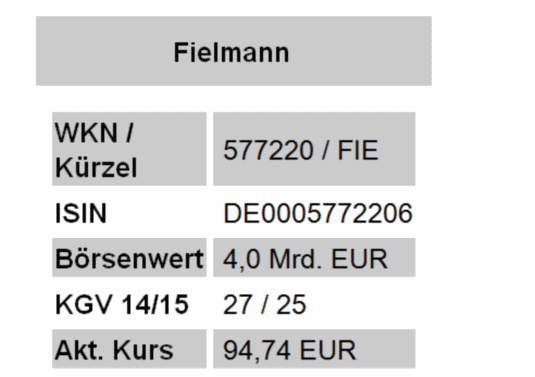
Der starke Anstieg im ersten Quartal dürfte teilweise ein auch witterungsbedingter Ausrutscher nach oben gewesen sein. Ein 2014er bzw. 2015er-KGV von 27 bzw. 25 scheint vor diesem Hintergrund schon sehr ambitioniert.
Als Richtlinie gilt, dass das KGV dann fair ist, wenn es in etwa auf Höhe der langfristig erzielbaren prozentualen Wachstumsraten beim Gewinn je Aktie liegt - zumindest bei Wachstumsunternehmen. Demnach ist die Fielmann-Aktie deutlich überteuert.
Nun kann man zu Recht einwenden, dass dem Unternehmen als unumstrittener Marktführer mit kerngesunder Bilanz und hoher Eigenkapitalrendite ein Aufschlag zugestanden werden muss. Gleichfalls ergibt sich trotz der bisher eher ablehnenden Haltung von Günther Fielmann zusätzliches Potenzial bei einem Einstieg ins Internetgeschäft.
Kunden könnten dann ihre Brille über das Internet auswählen und das fertige Produkt in einer der Fielmann-Filialen abholen. Das würde wiederum Personalkosten sparen und damit die operativen Kosten senken.
Hinzu kommt der Markt für Hörgeräte, den die Hamburger aktuell immer noch als ähnlich kundenfeindlich strukturiert sehen wie den Brillenmarkt vor 30 Jahren. Allerdings dürfte es nicht einfach werden, den Erfolg bei Brillen dort zu wiederholen.
Immerhin kommt Bewegung in die Branche: Der Trend geht hier in Richtung Steuerung via Smartphone. Beispielsweise hat der innovative dänische Hersteller ReSound sein Modell LiNX nun für das iPhone optimiert.
Es dürfte nicht zum Nachteil von Fielmann sein, wenn hier die verkrusteten Strukturen mit der teilweise engen Verbandelung von Hörgeräteherstellern und HNO-Ärzten aufgebrochen werden.
MEIN FAZIT:
Fielmann ist ein Qualitätsunternehmen, hat weiteres, wenn auch moderates, Wachstumspotenzial und bietet eine sehr ansehnliche Dividende. Trotzdem ist die Aktie auf dem aktuellen Bewertungsniveau zu teuer und kommt erst bei einem deutlichen Rücksetzer unter 80 Euro als Kaufkandidat in Frage.
Armin Brack ist Chefredakteur des Geldanlage-Reports. Gratis anmelden unter: www.geldanlage-report.de. Der obige Text spiegelt die Meinung des jeweiligen Kolumnisten wider. Die finanzen.net GmbH übernimmt für dessen Richtigkeit keine Verantwortung und schließt jegliche Regressansprüche aus.
Ausgewählte Hebelprodukte auf Fielmann
Mit Knock-outs können spekulative Anleger überproportional an Kursbewegungen partizipieren. Wählen Sie einfach den gewünschten Hebel und wir zeigen Ihnen passende Open-End Produkte auf Fielmann
Der Hebel muss zwischen 2 und 20 liegen






