 anmelden
Trading Idee: Williams-Sonoma - Starke Quartalszahlen stützen
Werbemitteilung unseres Partners
finanzen.net GmbH ist für die Inhalte dieses Artikels nicht verantwortlich
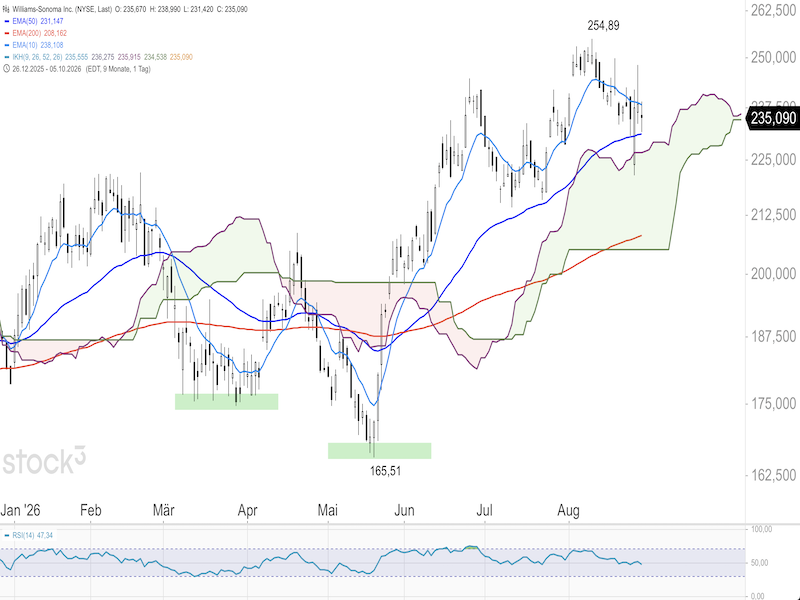
Die Aktien von Williams-Sonoma (ISIN: US9699041011), des in San Francisco, Kalifornien, ansässigen führenden Premium-Einrichtungskonzerns mit Marken wie Pottery Barn, West Elm und Williams-Sonoma, notieren bei 235,09 US-Dollar rund 8% unter dem Verlaufshoch bei 254,89 Dollar, obwohl sämtliche Marken im zweiten Quartal Wachstum lieferten und die Jahresprognose angehoben wurde. Die aktuelle Korrektur im übergeordneten Aufwärtstrend bietet eine Long-Chance.
Werte in diesem Artikel
Auf der Unterseite sind die Papiere trotz des Rücksetzers weiterhin gut durch den 50er-EMA bei 231 Dollar und die obere Begrenzung der Ichimoku-Wolke, sowie den 200er-EMA bei 208 Dollar unterstützt. Der RSI zeigt sich bei 47,34 unterhalb der neutralen 50er-Marke und signalisiert eine kurzfristige Schwäche aufgrund der laufenden Korrektur im Aufwärtstrend, lässt aber gleichzeitig erhebliches Aufwärtspotenzial zu.
Die dreiundzwanzig Analysten, die Williams-Sonoma beobachten, vergeben elf Kaufempfehlungen, elf Halteempfehlungen und eine Verkaufsempfehlung, was in Summe einer moderaten Kaufeinstufung entspricht, bei einem durchschnittlichen Kursziel von 247,45 Dollar und damit einem Aufwärtspotenzial von rund 5%. Das geschätzte Kurs-Gewinn-Verhältnis liegt für 2026 bei 27,46 und sinkt für 2027 und 2028 auf 24,75 und 22,40, gerechnet auf erwartete Gewinne von 8,56, 9,50 und 10,50 Dollar je Aktie. Massgeblich für die aktuelle Bewertung ist der Konsens nahe 9,50 Dollar und damit ein Multiple von rund 25.
Im Peer-Vergleich liegt das Forward-KGV von rund 24 bis 25 zwischen RH (Restoration Hardware, rund 26) und Arhaus (rund 16); gegenüber dem kleineren Wettbewerber zahlt der Markt ein Aufgeld für Marge und Markenstärke. Die Eigenkapitalrendite liegt bei 52,52% und die Bruttomarge bei rund 46%. Die Dividendenrendite beträgt 1,3% bei einer Ausschüttung von 3,04 Dollar je Aktie, wobei das Unternehmen seine Dividende seit zwanzig Jahren in Folge erhöht hat.
Im zweiten Quartal 2026 erzielte Williams-Sonoma einen Gesamtumsatz von rund 1,96 Milliarden Dollar und übertraf damit den Konsens von 1,92 Milliarden Dollar bei einem Plus von 6,7% gegenüber dem Vorjahr und einem vergleichbaren Markenumsatzwachstum von 6,2%. Das Wachstum verteilte sich breit über alle Kernmarken, wobei die Marke Williams-Sonoma vergleichbar um 7,6% zulegte, West Elm um 6,4% und die grösste Marke Pottery Barn auf 5,1% beschleunigte, während das B2B-Geschäft (Business-to-Business) mit einem Plus von 14,5% ein Rekordquartal verbuchte und Pottery Barn Kids/Teen solide 3,5% beitrug. Beim Ergebnis ist zwischen den beiden Rechnungslegungen sauber zu trennen, denn der bereinigte Gewinn je Aktie lag bei 2,10 Dollar und übertraf den Konsens von 2,05 bis 2,08 Dollar, während der nach US-GAAP (Generally Accepted Accounting Principles) ausgewiesene Gewinn mit 2,84 Dollar allein deshalb höher ausfiel, weil eine Zollrückerstattung das Ergebnis aufblähte, wobei beide Werte nicht vermischt werden dürfen. Die bereinigte operative Marge betrug 17,3% und lag damit 60 Basispunkte unter dem Vorjahr.
Die Margenbrücke verdeutlicht die Belastung, denn die bereinigte Bruttomarge sank um 160 Basispunkte auf 45,5%, weil die Warenmarge durch Zölle um 230 Basispunkte gedrückt wurde, was ein Occupancy-Leverage von 40 Basispunkten und Effizienzgewinne in der Lieferkette von 30 Basispunkten nur teilweise auffingen, während sich die SGA-Quote (Selling, General and Administrative Expenses) um 100 Basispunkte verbesserte. Für das Gesamtjahr hob das Management die Prognose an, gibt dabei jedoch bewusst keine Gewinnprognose je Aktie aus und stellt stattdessen ein Umsatzwachstum von 4,7% bis 7,2%, ein vergleichbares Wachstum von 4,0% bis 6,5% sowie eine bereinigte operative Marge von 17,8% bis 18,2% in Aussicht. Für das dritte Quartal liegt der Konsens beim bereinigten Gewinn bei 2,14 bis 2,18 Dollar je Aktie, und die Zahlen werden zur Monatsmitte November 2026 erwartet. Bemerkenswert für das zweite Halbjahr ist, dass das Management die Prognose anhob, obwohl es geltende Zölle, einen hohen Ölpreis und keinen weiteren Zollrefund unterstellt.
Strategisch setzt Williams-Sonoma auf KI-Investitionen wie den Kochassistenten Olive und den Room Planner mit generativer Bilderstellung, die messbare Verbesserungen bei Konversionsraten und Effizienz erzielen. Mit Dormify lancierte das Unternehmen seine zehnte Marke für den Studentenmarkt, und das B2B-Geschäft strebt einen jährlichen Umsatz von 2 Milliarden Dollar an. Beim US-Zoll hat Williams-Sonoma Erstattungen von IEEPA-Zöllen (International Emergency Economic Powers Act) in Höhe von 197,8 Millionen Dollar beantragt, wovon der Grossteil bereits eingegangen ist und das ausgewiesene GAAP-Ergebnis stützte, wobei die angehobene Prognose bewusst keine weiteren Erstattungen enthält. Die Liquiditätsposition ist mit 1,0 Milliarden Dollar an Barmitteln und einem operativen Cashflow von 696 Millionen Dollar robust, wobei das Unternehmen im laufenden Geschäftsjahr eigene Aktien im Volumen von 288 Millionen Dollar zurückkaufte, im zweiten Quartal jedoch keine Rückkäufe vornahm. Bei der Positionierung baute sich das Short-Interest von 7,3 Millionen Stück Mitte Juni auf zuletzt 5,3 Millionen Stück ab, was rund 4,5% des Streubesitzes und einer Eindeckungsdauer von sechs Tagen entspricht und auf Short Covering im Hochlauf hindeutet. Auf der Insiderseite verkaufte Vorstandschefin Laura Alber im Juli rund 35.000 Aktien zwischen 219 und 223 Dollar, während EVP Yearout im Rahmen eines 10b5-1-Plans (vorab festgelegter Verkaufsplan nach US-Börsenrecht) lediglich kleinere Routineverkäufe zwischen 246 und 250 Dollar tätigte und es keine offenen Insiderkäufe gab.
Zu den Risiken zählen die anhaltenden Zollbelastungen durch IEEPA-, Section-301- und Section-232-Zölle, die die bereinigte Bruttomarge um 160 Basispunkte drückten, wobei das Management erwartet, dass diese Belastung im zweiten Halbjahr nachlässt, sodass bei ausbleibender Entlastung die angestrebte operative Marge von 17,8% bis 18,2% gefährdet bliebe. Hinzu kommt das strukturell schwache Wohnungsmarktumfeld in den USA als Hemmschuh für die Nachfrage nach Einrichtungsprodukten, wobei ein schwächeres drittes Quartal im grossvolumigen Möbelgeschäft von Pottery Barn die zuletzt beschleunigte Dynamik wieder abbremsen könnte.
Bemerkenswert ist zudem, dass die Aktien den übertroffenen Erwartungen und der angehobenen Prognose zum Trotz nach den Zahlen seitwärts bis leicht negativ tendierten und den Beat damit bereits mit einem Schulterzucken quittierten, weshalb der Trade eine Ausweitung des Bewertungsmultiples und nicht nur operative Stabilität benötigt, zumal der Kurs bei 235 Dollar nur rund 8% unter dem Verlaufshoch notiert. Ein Teil der Sell-Side hält den jüngsten Abverkauf allerdings für übertrieben und ruft Kursziele von bis zu 270 Dollar auf, während vorsichtigere Häuser ihre Ziele nach den Zahlen nur moderat anhoben. Belastend wirken ferner die hohe Bewertung mit einem KGV von 27,46, ein Beta von 1,47, modellbasierte Fair-Value-Ansätze, die die Aktie um 187 Dollar und damit mehr als 20% unter dem aktuellen Kurs sehen, während das durchschnittliche Analystenziel bei rund 247 Dollar liegt, sowie der intensive Wettbewerb im Online-Einrichtungsmarkt.
Fazit:
Trader könnten eine Long-Position auf die Aktien von Williams-Sonoma über einen Open-End-Turbo-Long von Morgan Stanley mit der WKN MK5UNC in Betracht ziehen, um bei einem Anstieg des Basiswerts auf 253 Dollar eine Rendite von +21,16% zu erzielen. Der Stopp-Loss könnte bei 221 Dollar platziert werden, was einem Verlust von 17,97% im Hebelprodukt entsprechen würde. Das Chance-Risiko-Verhältnis dieser Trading Idee beträgt 1,18.
Risikohinweis: Die bereitgestellten Informationen stellen keine Aufforderung zum Kauf oder Verkauf der erwähnten Werte dar. Die besprochenen Wertpapiere sind sehr volatile und risikoreiche Anlageformen. Dies ist keine Anlageberatung, und jede Entscheidung erfolgt auf eigenes Risiko. Hinweis: Stopp-Loss-Marken und Gewinnziele dienen lediglich als Orientierung und sollten an das individuelle Risiko- und Geldmanagement sowie die tagesaktuelle Marktentwicklung angepasst werden. Gewinne sollten eigenverantwortlich realisiert werden. Das Erreichen des Kursziels basiert auf dem angegebenen Zielkurs des Basiswerts. Der Autor ist zum Zeitpunkt der Analyse nicht in Williams-Sonoma-Aktien investiert.
| Trading Idee: Williams-Sonoma | |
|---|---|
| Basiswert | Williams-Sonoma Inc. (ISIN: US9699041011) |
| Produktgattung | Turbo Long |
| Emittent | Morgan Stanley |
| ISIN/WKN Hebelprodukt | DE000MK5UNC7 / MK5UNC |
| Laufzeit | Open End |
| Kurs K.-o.-Call (Datum) | 7,00/7,06€ (31.08.2026, 21:56 Uhr) |
| Basispreis variabel | 154,24$ |
| Knock-out-Schwelle | 154,24$ |
| Hebel | 2,88 |
| Abstand zum Knock-out | 34,43% |
| Stop-Loss Call | 5,79€ |
| Ziel Call | 8,55€ (+21,16%) |
Risikohinweis: | |

Hier finden Sie weitere Trading Ideen.
Disclaimer:
Die Trading Idee ist ein Service der finanzen.net GmbH in Kooperation mit dem Dienstleister FSG Financial Services Group. Für die Produktauswahl und den Inhalt des Artikels ist allein der genannte Dienstleister verantwortlich.
Der Dienstleister versichert, dass Analysen unter Beachtung journalistischer Sorgfaltspflichten, insbesondere der Pflicht zur wahrheitsgemäßen Berichterstattung sowie der erforderlichen Sachkenntnis, Sorgfalt und Gewissenhaftigkeit abgefasst werden. Wir weisen Sie darauf hin, dass finanzen.net aktuell oder in den letzten zwölf Monaten eine entgeltliche Werbungskooperation mit Emittenten von Zertifikaten eingegangen ist. Weiterhin empfehlen wir Interessenten vor einem möglichen Investment in die in diesem Artikel genannten Wertpapiere den jeweils relevanten und rechtlich ausschließlich maßgeblichen Wertpapierprospekt (Basisprospekt, die dazugehörigen Endgültigen Bedingungen sowie etwaig Nachträge dazu auf der Seite des jeweiligen Emittenten zu lesen, um sich möglichst umfassend zu informieren. Insbesondere gilt dies für die Risiken eines möglichen Investments in die genannten Wertpapiere.
Aktuelle Williams-Sonoma Aktie News
Williams-Sonoma Analysen
Um die Übersicht zu verbessern, haben Sie die Möglichkeit, die Analysen für Williams-Sonoma nach folgenden Kriterien zu filtern.
Alle: Alle Empfehlungen
| Datum | Rating | Analyst | |
|---|---|---|---|
| 29.08.19 | Williams-Sonoma Market Perform | Telsey Advisory Group | |
| 23.08.18 | Williams-Sonoma Market Perform | Telsey Advisory Group | |
| 24.05.18 | Williams-Sonoma Market Perform | Telsey Advisory Group | |
| 15.03.18 | Williams-Sonoma Peer Perform | Wolfe Research | |
| 13.10.17 | Williams-Sonoma Hold | Stifel, Nicolaus & Co., Inc. |

Information
Die Handels- und Depotfunktionen in diesem Broker Cockpit werden für Finanzinstrumente von der Finanzen.net Zero GmbH als vertraglich gebundener Vermittler der DonauCapital Wertpapier GmbH (§ 3 Abs. 2 WpIG) bereitgestellt; bei Kryptowerten werden die Handels- und Depotfunktionen in diesem Broker Cockpit ausschließlich von der DonauCapital Wertpapier GmbH bereitgestellt. Die Finanzen.net GmbH stellt ausschließlich den technischen Rahmen bereit und ist in die Wertpapier- und Kryptodienstleistung nicht einbezogen.

Jetzt kostenlos anmelden
Handle alle Wertpapiere, Sparpläne und Kryptowährungen ohne Ordergebühren (zzgl. Spreads).
Schon einen Account? Anmelden
Dieser Dienst wird Dir zur Verfügung gestellt von der
finanzen.net zero GmbH

Dein Depot auf einen Blick
Depotwert, Performance und alle Positionen – direkt hier im Broker Cockpit.

Volle Kontrolle über jede Position
Öffne jede Position im Detail und verwalte sie mit wenigen Klicks.

Handeln ohne Umwege
Kaufe, verkaufe und stocke Positionen auf – ohne finanzen.net zu verlassen.

Deine Dividenden im Blick
Sieh auf einen Blick, wann welche Dividende ausgezahlt wird.
Willkommen zurück
Melde Dich an und handle alle Wertpapiere, Sparpläne und Kryptowährungen ohne Ordergebühren (zzgl. Spreads).
Noch kein Konto? Jetzt registrieren
Dieser Dienst wird Dir zur Verfügung gestellt von der
finanzen.net zero GmbH
Dein Depot auf einen Blick
Depotwert, Performance und alle Positionen – direkt hier im Broker Cockpit.
Volle Kontrolle über jede Position
Öffne jede Position im Detail und verwalte sie mit wenigen Klicks.
Handeln ohne Umwege
Kaufe, verkaufe und stocke Positionen auf – ohne finanzen.net zu verlassen.
Deine Dividenden im Blick
Sieh auf einen Blick, wann welche Dividende ausgezahlt wird.
