anmelden
Mautstelle des Kapitalismus: Warum Börsen unschlagbare Geschäftsmodelle sind
Werbemitteilung unseres Partners
finanzen.net GmbH ist für die Inhalte dieses Artikels nicht verantwortlich

An den Finanzmärkten herrscht ein ständiger Wandel. Aktienkurse steigen und fallen, spekulative Hypes kommen und gehen, und Investoren versuchen verzweifelt, den Markt zu schlagen. Doch abseits dieses täglichen Kampfes um Alpha existiert eine Gruppe von Unternehmen, die fast immer gewinnt – völlig unabhängig davon, wer auf dem Spielfeld siegt: die Börsenbetreiber.
Werte in diesem Artikel
Zudem dürften KI-Agenten positiv auf das Handelsvolumen an den Börsen wirken. Ab dieser Woche haben alle rund 29 Millionen Kunden der Robinhood-Handelsplattform Zugang zu Agenten. Die Kunden können zwischen verschiedenen OpenAI- und Anthropic-Modellen wählen und die Agenten anweisen, Trades auszuführen, Investmentresearch zu erstellen und komplexe Investitionsstrategien zu entwickeln.
Börsenplattformen gehören zu den rentabelsten, skalierbarsten und burggrabenstärksten Geschäftsmodellen der Welt. Was macht das Prinzip "Börse" so attraktiv? Wir werfen einen Blick auf die Finanzinfrastruktur der Gegenwart und Zukunft.
Das Mautstellen-Prinzip
Das Grundprinzip einer Börse ähnelt einer digitalen Mautstelle. Wer die Infrastruktur nutzt, um Vermögenswerte zu tauschen, zahlt eine Gebühr. Börsen verdienen vor allem an der Ausführung von Transaktionen. Das Besondere daran: Volatilität ist der beste Freund des Betreibers. In Krisenphasen schichten Anleger ihre Portfolios hektisch um; in Boomphasen treibt die Gier das Handelsvolumen. Ob die Kurse ins Uferlose steigen oder ein Crash bevorsteht – für die Börse zählt nur, dass gehandelt wird. Die Richtung spielt keine Rolle. Börsenbetreiber besitzen dadurch einen natürlichen "Hedge" im Geschäftsmodell.
Die Superpower der Börsen
Es gibt primär drei Gründe, warum es Börsenbetreibern gelungen ist, einen tiefen Burgraben zu errichten, der nur sehr schwer zu überwinden ist:
1. Zweiseitige Netzwerkeffekte: Liquidität zieht Liquidität an. Händler gehen dorthin, wo die Spreads am engsten sind und die meisten Gegenparteien warten. Eine neue Börse aufzubauen ist technisch leicht – die Marktteilnehmer dorthin zu locken, ist ohne enorme Anreize fast unmöglich.
2. Skaleneffekte (Operating Leverage): Der Aufbau der Handels-Software, der Clearing-Systeme und der Sicherheitsarchitektur erfordert hohe Fixkosten. Sobald diese Plattformen jedoch stehen, kostet eine Million zusätzlicher Transaktionen fast nichts. Jeder zusätzliche Euro Umsatz wandert zu einem überproportional großen Teil direkt in den Betriebsgewinn.
3. Regulatorische Schutzwälle: Finanzinfrastrukturen benötigen strikte Aufsichtsgenehmigungen (z. B. BaFin, SEC, CFTC). Diese hohen Hürden halten potenzielle neue Konkurrenten fern.
Für das Akrida Trends Zertifikat haben wir uns jüngst mit zwei der gelisteten Börsenbetreibern näher beschäftigt: Die Deutsche Börse sowie die amerikanische Coinbase.
Deutsche Börse AG: Die hochdiversifizierte B2B-Festung
Die Deutsche Börse ist längst kein reiner Parketthandelsplatz mehr, sondern ein globaler Finanztechnologie-Konzern. Ihr Erfolg basiert auf einer vollständig integrierten Wertschöpfungskette (Pre-Trade, Trade, Post-Trade).
Heute verdient das Unternehmen Geld durch die Derivatebörse Eurex, den Aktienhandelsplatz Xetra, den europäischen Zentralverwahrer Clearstream (Securities Services) sowie durch das Fondsdienstleistungsgeschäft. Über Zukäufe wie die Software-Plattform SimCorp sowie die Vollübernahme des Index- und ESG-Spezialisten ISS STOXX generiert die Gruppe erhebliche wiederkehrende Umsätze aus Daten-Subskriptionen (SaaS).
Im Ergebnis stehen zu Buche: Extrem planbare Einnahmen, eine operative EBITDA-Marge von über 50% und ein EPS-CAGR von rund 11–12 % über das letzte Jahrzehnt.
Coinbase: Der zyklische Krypto-Torwächter
Coinbase übertrug das Modell des traditionellen Börsenbetreibers auf die Welt der digitalen Assets und Kryptowährungen. Während traditionelle Börsen im institutionellen B2B-Geschäft mit Zehntel-Basispunkten kalkulieren, nimmt Coinbase im B2C-Geschäft mit Privatkunden vergleichsweise hohe Transaktionsgebühren, was auf die hohe Preissetzungsmacht der Plattform zurückzuführen ist.
Jedoch unterliegt das Geschäft deutlichen Schwankungen und hängt stark von Krypto-Zyklen ab. In Bullenmärkten explodieren die Gewinne regelrecht, während Bärenmärkte, wie in der zweiten Jahreshälfte 2025, schnelle Ertragsrückgänge nach sich ziehen können.
Um diese Abhängigkeit vom reinen Handelsvolumen abzufedern, baut Coinbase seine Sparte „Subscription & Services“ drastisch aus. Dazu zählen Staking-Gebühren, Zinserträge auf gehaltene Reserven sowie Verwahrgebühren für große Bitcoin-ETFs. Ziel ist hier ganz klar, die Transformation zu wiederkehrenden Erträgen zu meistern.
Aufgrund dieser hohen Investitionen ist Coinbase aktuell (noch) nicht profitabel. Auch der Trend beim Aktienkurs hat uns noch nicht gänzlich überzeigt. Daher befindet sich aktuell von den beiden Unternehmen lediglich die Deutsche Börse im Akrida Trends Zertifikat.
Fazit: Die Infrastruktur schlägt das Spiel
Ob konservative Anleihe- und Aktienmärkte bei der Deutschen Börse oder hochdynamische digitale Assets bei Coinbase – das Börsengeschäft gehört zu den lukrativsten Geschäftsmodellen der Finanzwelt.
Während Anleger bei Einzelaktien oder Kryptowährungen stets das Risiko des falschen Titels tragen, bieten Börsenbetreiber die Möglichkeit, direkt an der Aktivität und Entwicklung des gesamten Finanzsystems mitzuverdienen.
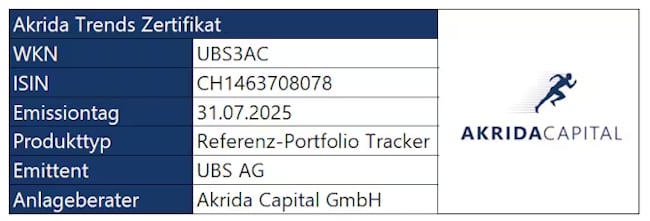
Wer gezielt wie ein Hedgefonds auf Trends an den Börsen setzen möchte, sollte sich das Akrida Trends (WKN UBS3AC / ISIN CH1463708078) Zertifikat genauer ansehen. Hier investieren wir mit einem konzentrierten Portfolio in bis zu zwölf Aktien aus den aussichtsreichsten Trends.
Weitere Informationen unter: https://akridacapital.com/akrida-trends/
Marko Graßmann ist Co-Portfolio Manager des Zertifikats „Akrida Trends“ (ISIN:CH1463708078). Darüber hinaus berät er Family Offices und Hedgefonds bei der Aktienanlage. Marko begann seine Karriere im Portfolio Management der Allianz SE in München. Er ist Dipl.-Kaufmann (Univ. Bayreuth) und CFA charterholder seit 2011.