 anmelden
Ströer: Jetzt kommt Rückenwind von zwei Seiten
SmartCaps ist ein Angebot des redaktionellen Partners StockXperts.
finanzen.net GmbH ist für die Inhalte dieses Artikels nicht verantwortlich.
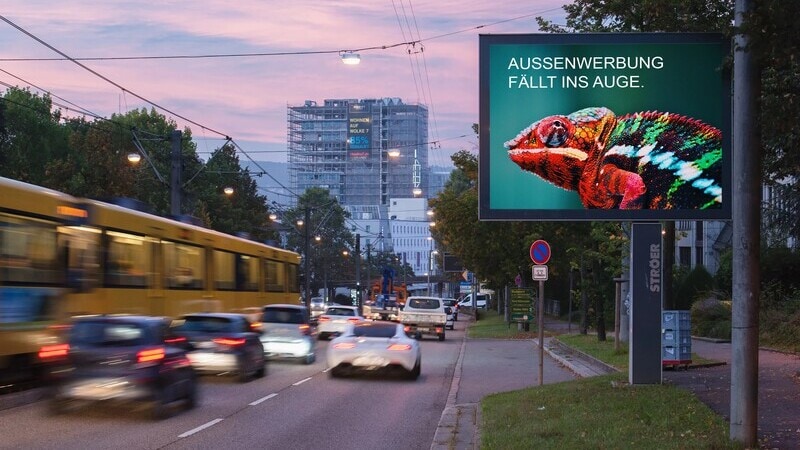
Die Analysten von Berenberg sehen den Außenwerbespezialisten gleich von zwei Entwicklungen begünstigt, die bislang kaum im Kurs stecken. Für die seit Monaten seitwärts laufende Aktie könnte das den Ausschlag geben, zumal noch ein weiteres Thema im Raum steht.
Werte in diesem Artikel
Nach einem bislang enttäuschenden Kursverlauf in diesem Jahr könnte sich das Umfeld für die Ströer-Aktie allmählich aufhellen. In einer aktuellen Studie sehen die Analysten von Berenberg jedenfalls den Außenwerbespezialisten nicht nur als möglichen Profiteur einer Erholung der deutschen Wirtschaft, sondern auch der geplanten Reform der privaten Altersvorsorge. Die Analysten bestätigen daher ihre Kaufempfehlung mit einem Kursziel von 52 Euro. Bei Notierungen von zuletzt rund 37 Euro wären das immerhin gut 40 Prozent Aufwärtspotenzial.
Zusätzliche Werbeimpulse
Berenberg verweist dabei insbesondere auf erste positive Konjunktursignale durch fiskalische Impulse und steigende Exporte. Diese Belebung dürfte auch die Werbebudgets der Unternehmen stützen. Zusätzlichen Rückenwind könnte die Reform der privaten Altersvorsorge liefern. Banken, Versicherer und andere Finanzdienstleister dürften ihre Produkte stärker bewerben, wenn das geplante Altersvorsorgedepot Anfang 2027 eingeführt wird. Für Ströer wäre dies ein zusätzlicher positiver Impuls, wobei die Größenordnung naturgemäß noch spekulativ bleibt.
Kerngeschäft wächst kräftig
Operativ hat sich insbesondere das wichtige Außenwerbegeschäft aber auch zuletzt schon robust gezeigt. Im ersten Halbjahr legte der Umsatz des Segments OOH Media um 8 Prozent auf 491 Mio. Euro zu. Wachstumsmotor bleibt die digitale Außenwerbung mit einem Plus von 18,5 Prozent. Das bereinigte EBITDA des Segments stieg sogar um gut 10 Prozent auf 224 Mio. Euro. Auf Konzernebene erhöhte sich der Umsatz organisch um 2,7 Prozent auf 1,04 Mrd. Euro, das bereinigte EBITDA um 3 Prozent auf 273 Mio. Euro.
Bewertung bietet Potenzial
Demgegenüber wirkt die Bewertung der Aktie günstig. Analysten rechnen für 2027 im Schnitt mit einem Gewinn von rund 3,60 Euro je Aktie, was einem KGV von nur gut 10 entspräche und praktisch kaum noch Wachstum einpreisen würde. Sofern Ströer das dynamische Wachstum bei der digitalen Außenwerbung fortsetzen kann und dazu noch Rückenwind von der Konjunktur und der Reform der privaten Altersvorsorge erhält, birgt die Aktie ein erhebliches Potenzial, zumal auch weiterhin Übernahmegerüchte im Raum stehen, nach denen eine Gruppe von Finanzinvestoren Interesse hat, den Kölner Werbespezialisten zu einem kolportierten Preis um 45 Euro je Aktie zu schlucken. Kurzum: Die Ströer-Aktie bleibt ein spannender Value-Pick.
Auch die Pyramid-Aktie tritt seit Längerem auf der Stelle, obwohl sich operativ zuletzt spürbar etwas bewegt hat. Ob die Belebung Bestand hat, dürfte sich schon bald zeigen: zum Artikel
Wie Ströer könnte auch Masterflex von der anziehenden Konjunktur profitieren, an der Börse ist davon bislang aber wenig zu sehen. Einige langfristig orientierte Investoren haben daraus allerdings bereits ihre Schlüsse gezogen. zum Artikel
Autoren: Die SmartCaps-Redaktion. Über uns: Das Team von SmartCaps zählt seit mehr als zwei Jahrzehnten mit dem „Anlegerbrief“ zu den erfolgreichsten Nebenwerteinvestoren in Deutschland. Das Musterdepot des Anlegerbriefs hat seit 1999 eine Rendite von mehr als 3.436 Prozent oder 14,0 Prozent p.a. (Stand: 26.09.26) erzielt. Mehr dazu finden Sie hier.
Erstellung am 28.09.26 um 10:59 Uhr.
Hinweise zu potenziellen Interessenkonflikten:
Der Autor oder eine ihm nahestehende Person halten Aktien des Unternehmens oder derivative Instrumente, die vom Kurs der Aktien abhängen.
Bitte beachten Sie auch unsere Informationen zur SmartCaps-Redaktion, insbesondere zu Arbeitsmethoden und zu potenziellen Interessenkonflikten, sowie unseren Disclaimer/Haftungsausschluss: zum Artikel






