anmelden
Gold-Rally noch nicht vorbei? State Street sieht Potenzial bis 5.000 US-Dollar
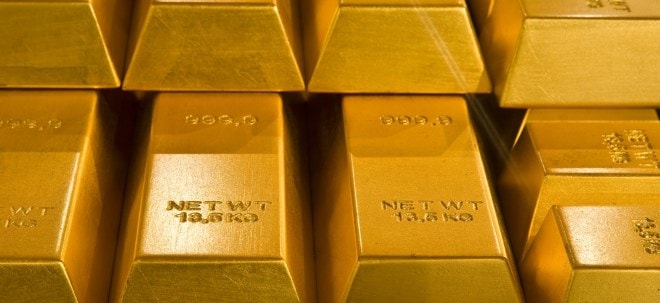
Steigende Zinserwartungen und Anleiherenditen könnten den Goldpreis weiter unter Druck setzen. Ein Goldstratege bei State Street hält dennoch an seinem positiven Ausblick fest.
• State Street hält Goldpreis von 5.000 US-Dollar bis zum zweiten Quartal 2027 für möglich
• Höhere Realzinsen und ein stärkerer US-Dollar belasten den Goldpreis kurzfristig
• Goldkäufe aus China und ETF-Zuflüsse liefern laut State Street strukturelle Unterstützung
State Street hält an 5.000-Dollar-Ziel fest
Trotz des jüngsten Drucks auf den Goldpreis hält Aakash Doshi, Head of Gold Strategy bei State Street Investment Management, einen Anstieg auf 5.000 US-Dollar je Feinunze innerhalb der kommenden sechs Monate weiterhin für möglich. In einem Interview mit dem auf Edelmetalle spezialisierten Nachrichtenportal Kitco News erklärte Doshi Ende September, dass sich der Weg zu diesem Niveau durch die veränderten Zinserwartungen allerdings schwieriger gestaltet habe. Kurzfristig hält er einen Rückgang des Goldpreises in Richtung 4.000 US-Dollar je Feinunze für möglich, erwartet dort aber Unterstützung.
Der Gegenwind kommt vor allem vom Zinsmarkt. Seit Mitte August hätten die Märkte zwei zusätzliche Zinserhöhungen der US-Notenbank Federal Reserve eingepreist. Steigende nominale und reale Renditen sowie ein stärkerer US-Dollar belasteten das Edelmetall. Höhere Zinsen erhöhen grundsätzlich die Opportunitätskosten für das Halten von Gold, da das Edelmetall selbst keine laufenden Zinsen abwirft. State Street verweist in seinem September-Bericht ebenfalls auf diesen kurzfristigen Belastungsfaktor. Gleichzeitig hält das Investmenthaus die strukturellen Treiber für Gold für intakt.
Warum steigende Anleiherenditen Gold nicht nur belasten könnten
Für Doshi ist entscheidend, warum die langfristigen Anleiherenditen steigen. State Street zufolge sind die Laufzeitprämien an den Anleihemärkten in den USA, Großbritannien, Frankreich und Deutschland auf die höchsten Niveaus seit 2011 gestiegen. Als Faktoren nennt das Investmenthaus strukturelle fiskalische Ungleichgewichte, anhaltende Inflationsrisiken und geopolitische Veränderungen. Die US-Staatsverschuldung überschritt die Marke von 40 Billionen US-Dollar im August dieses Jahres.
Steigende Renditen gelten zwar historisch als Belastungsfaktor für Gold. State Street unterscheidet jedoch zwischen höheren Renditen infolge starken Wirtschaftswachstums und höheren Risikoprämien aufgrund fiskalischer sowie inflationärer Risiken. Nach Einschätzung des Investmenthauses können gerade letztere Faktoren die Nachfrage nach Gold als nicht staatlich gebundenem Wertspeicher stützen. Gold könne deshalb attraktiv bleiben, selbst wenn die Renditen langlaufender Anleihen auf erhöhtem Niveau verharren.
China und ETF-Anleger stützen die Goldnachfrage
Als weiteren Faktor für seinen Gold-Ausblick nennt State Street die physische und investmentgetriebene Nachfrage. Besonders China spielt dabei eine wichtige Rolle. Die nicht monetären Goldimporte in den chinesischen Onshore-Markt erreichten nach Berechnungen von State Street in den ersten sieben Monaten 2026 rund 1.000 Tonnen und lagen damit 78 Prozent über dem Vorjahreszeitraum, obwohl die lokalen Goldpreise im Durchschnitt rund 45 Prozent höher waren. Die Daten schließen laut State Street die Reservekäufe der People's Bank of China (PBoC) aus und sollen damit vor allem die Nachfrage von Verbrauchern und Anlegern abbilden.
Auch die chinesische Zentralbank kaufte weiter Gold. Der World Gold Council (WGC), die Branchenorganisation der Goldindustrie, meldete für Juli einen Zukauf der PBoC von 20 Tonnen. Dadurch stiegen die offiziellen Goldbestände auf 2.366 Tonnen und die Serie der gemeldeten Käufe verlängerte sich auf 21 Monate. Im August folgten weitere 20,2 Tonnen, womit die Bestände Ende des Monats 2.387 Tonnen erreichten.
Parallel dazu zog die Nachfrage über börsengehandelte Goldprodukte wieder an. Globale physisch besicherte Gold-ETFs verzeichneten im August laut den von State Street verwendeten Daten des WGC Zuflüsse von 17,1 Milliarden US-Dollar. Davon entfielen 7,7 Milliarden US-Dollar auf Europa und 7,5 Milliarden US-Dollar auf Nordamerika. Bei US-gelisteten Gold-ETFs lagen die Zuflüsse bei 7,9 Milliarden US-Dollar und damit auf dem höchsten Monatsniveau seit September 2025. Damit bleibt State Streets Prognose von 5.000 US-Dollar je Feinunze bestehen, allerdings ausdrücklich als Ausblick und nicht als Garantie. Das Investmenthaus weist selbst darauf hin, dass seine zukunftsgerichteten Aussagen von den tatsächlichen Marktentwicklungen erheblich abweichen können.
Jonas Vogt, Redaktion finanzen.net
Ausgewählte Hebelprodukte auf Goldpreis
Mit Knock-outs können spekulative Anleger überproportional an Kursbewegungen partizipieren. Wählen Sie einfach den gewünschten Hebel und wir zeigen Ihnen passende Open-End Produkte auf Goldpreis
Der Hebel muss zwischen 2 und 20 liegen
Bildquellen: Worldpics / Shutterstock.com, Lisa S. / Shutterstock.com