 anmelden
Trading Idee: Hims and Hers - Kurssprung treibt Aktie über den 200er-EMA
Werbemitteilung unseres Partners
finanzen.net GmbH ist für die Inhalte dieses Artikels nicht verantwortlich
Die Aktien von Hims and Hers Health (ISIN: US4330001060), der führenden digitalen Gesundheitsplattform mit einem abonnementbasierten Telemedizin-Modell für Gewichtsmanagement, sexuelle Gesundheit und Dermatologie, notieren bei 31,09 US-Dollar.
Werte in diesem Artikel
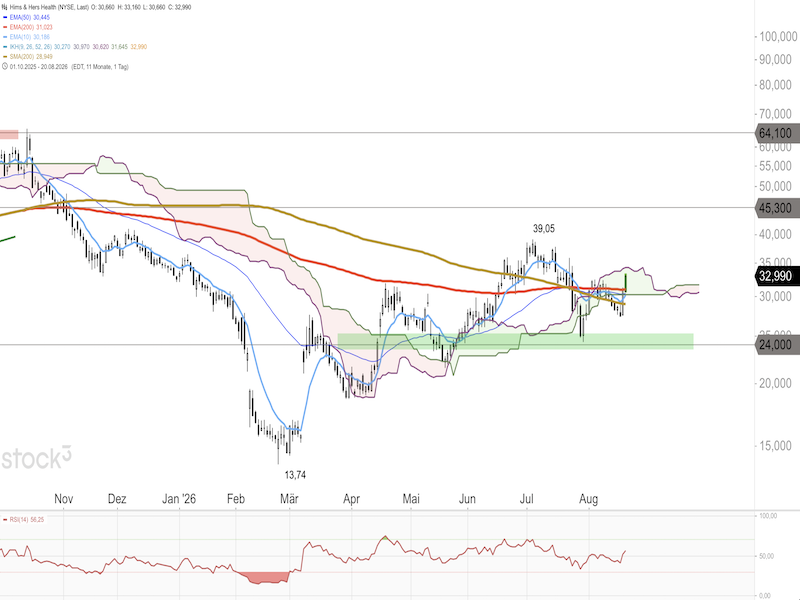
Heute setzte die Aktie die Erholung heute fort und durchbrach sowohl den 200er-EMA bei 31,02 Dollar als auch die obere Begrenzung der Ichimoku-Wolke bei 31,65 Dollar nach oben, was ein mittelfristiges Kaufsignal liefert. Das Kursziel auf der Oberseite liegt bei 45 Dollar in einer markanten charttechnischen Widerstandszone und über dem Verlaufshoch um 39 Dollar. Nach unten bieten die obere Wolkenbegrenzung bei 31,65 Dollar und der 200er-EMA bei 31,02 Dollar als frisch durchbrochene Widerstände nun erste Auffangmarken, gefolgt vom 50er-EMA bei 30,44 Dollar, dem 10er-EMA bei 30,16 Dollar und der breiten Unterstützungszone bei rund 24,00 Dollar, die bisher als tragfähiger Boden respektiert wurde. Saisonal betrachtet gehört die Phase vom 19. August bis zum 14. September zu den stärksten Phasen für die Hims-and-Hers-Aktie, mit einer Trefferquote von 83% über die vergangenen sechs Jahre und einer annualisierten Rendite von 210,91%.
Im zweiten Quartal 2026 steigerte Hims and Hers den Umsatz um 38% im Jahresvergleich auf 753,2 Millionen Dollar und übertraf die Analystenerwartungen um rund 9%. Die inländische Umsatzbasis legte um 16% zu, wobei diese organische Wachstumsrate im Vergleich zu den früheren Raten von über 40% eine deutliche Verlangsamung darstellt und die Frage aufwirft, ob das Unternehmen den Wachstumsimpuls im Kernmarkt aufrechterhalten kann. Das internationale Geschäft explodierte nach der Übernahme des australisch-japanischen Telemedizin-Anbieters Eucalyptus auf 131,4 Millionen Dollar und stieg damit um das 17-Fache gegenüber dem Vorjahr. Die Jahresprognose wurde beim Umsatz auf 3,1 bis 3,3 Milliarden Dollar angehoben, während das bereinigte EBITDA bei 275 bis 325 Millionen Dollar bestätigt wurde. Das Management bekräftigte die langfristigen Ziele bis 2030 von mindestens 6,5 Milliarden Dollar Umsatz und 1,3 Milliarden Dollar bereinigtem EBITDA.
Die Abonnentenzahl kletterte um 19% auf knapp 2,9 Millionen, wobei der Netto-Zuwachs von 300.000 neuen Nutzern zu einem erheblichen Teil auf konsolidiertes Übernahme-Wachstum durch Eucalyptus, den europäischen Anbieter ZAVA und den kanadischen Dienst Medici zurückgeht und damit die organische Wachstumsdynamik in den USA überzeichnet. Entscheidender als die reine Abonnentenzahl ist die Entwicklung des monatlichen Umsatzes je Abonnent, der auf 92 Dollar stieg und damit 21% über dem Vorjahreswert liegt. Das Unternehmen wächst zunehmend nicht mehr über die Masse neuer Nutzer, sondern über die Wertsteigerung je bestehendem Kunden. Einstiegsprodukte mit hoher Nachfrage wie Marken-Abnehmmedikamente und Sexual-Health-Therapien holen Neukunden auf die Plattform, wo anschliessend ohne zusätzliche Akquisekosten Cross-Selling von Labortests, Hormondiagnostik und kardiovaskulärer Gesundheit greift. Ergänzend vertreibt das Unternehmen über die eigenen Apotheken selbst gemischte Begleitmedikamente, etwa gegen Übelkeit oder zum Muskelerhalt, die margenstärker als die reinen Markenprodukte sind und den Umsatz je Kunde zusätzlich steigern.
Gleichzeitig setzt das Unternehmen auf proprietäre KI-Systeme, die Routineanfragen und administrative Aufgaben übernehmen und es den Ärzten ermöglichen, effizienter zu arbeiten. KI beantwortet bereits rund 80% der Kundenanfragen, und der nicht-klinische Supportaufwand wurde um knapp 50% reduziert. Mit der wachsenden Datenbasis von knapp drei Millionen Abonnenten verbessern sich die eigenen KI-Modelle kontinuierlich, was das Potenzial birgt, planbare und wiederkehrende Subskriptionseinnahmen nach dem Vorbild eines Software-Geschäftsmodells zu generieren. Das Management erwartet, dass sich die KI-Investitionen innerhalb von 12 bis 18 Monaten amortisieren und anschliessend direkt in die operative Marge fliessen.
Die Kehrseite des Wachstums zeigt sich in der Margenentwicklung. Die Bruttomarge fiel im zweiten Quartal auf 64% nach 76% im Vorjahresquartal, da der Wechsel hin zu Markenprodukten wie dem Abnehmmittel Wegovy deutlich niedrigere Margen als die bisherigen Eigenmischungen aufweist. Sinkende Margen können ein Zeichen dafür sein, dass die Preismacht schwindet und das Wachstum zunehmend teuer eingekauft werden muss. Unter dem Strich stand ein Nettoverlust von 86,3 Millionen Dollar nach einem Nettogewinn von 42,5 Millionen Dollar im Vorjahr, wobei 47,5 Millionen Dollar an Rechtsstreitigkeitsrückstellungen und 28,8 Millionen Dollar an Übernahmekosten das Ergebnis zusätzlich belasteten. Der operative Cashflow rutschte auf minus 35,9 Millionen Dollar, der freie Cashflow auf minus 68,2 Millionen Dollar. Zur Finanzierung der Expansionsphase hat das Unternehmen eine Forderungsfazilität über 400 Millionen Dollar eingerichtet und eine Wandelanleihe über mehr als 400 Millionen Dollar begeben, womit die Verschuldung deutlich gestiegen ist. Die liquiden Mittel beliefen sich zum Quartalsende auf rund 840 Millionen Dollar.
Strategisch versucht das Unternehmen, den Burggraben von einem reinen Marketing-Modell hin zu einer vertikal integrierten Plattform mit eigenen Apotheken, eigenen Rezepturen und eigenen Kühllieferketten zu vertiefen. Dieses Infrastruktur-Ökosystem ist deutlich schwerer zu kopieren als eine reine Technologieplattform und soll langfristig höhere Kundenbindung und bessere Skalierbarkeit ermöglichen. Allerdings fehlt dem Unternehmen bisher ein klar erkennbarer nachhaltiger Wettbewerbsvorteil, da Patienten mit wenigen Klicks zu Anbietern wie Ro, Amazon Pharmacy oder den Digitalplattformen traditioneller Apotheken wechseln können und das Wachstum weiterhin stark von Marketingausgaben abhängt.
Die Analysten sehen die Aktie mit einem durchschnittlichen Kursziel von 31,15 Dollar unterhalb des aktuellen Kurses, wobei drei von 15 Analysten zum Kauf und zwölf zum Halten raten. Das geschätzte KGV für 2027 liegt bei 70,93, sinkt für 2028 auf 34,40 und setzt damit deutliche Gewinnsteigerungen voraus. Der geschätzte faire Wert von 21,87 Dollar signalisiert auf dem aktuellen Niveau eine Überbewertung. Die Marktkapitalisierung beträgt 7,25 Milliarden Dollar bei einem Kurs-Buchwert-Verhältnis von 22,4.
Fazit:
Trader könnten eine Long-Position auf die Titel von Hims and Hers Health über einen Endlos-Turbo Long von Lang und Schwarz mit der WKN LX8RY9 in Betracht ziehen, um bei einem Anstieg des Basiswerts auf 45 Dollar eine Rendite von +112,04% zu erzielen. Der Einstieg bei 31 Dollar liegt unterhalb des aktuellen Kurses, sodass Trader auf einen Rücksetzer in diesen Bereich warten sollten. Der Stopp-Loss könnte bei 24 Dollar platziert werden, was einem Verlust von 60,34% im Hebelprodukt entsprechen würde. Das Chance-Risiko-Verhältnis dieser Trading Idee beträgt 1,86.
Risikohinweis: Die bereitgestellten Informationen stellen keine Aufforderung zum Kauf oder Verkauf der erwähnten Werte dar. Die besprochenen Wertpapiere sind sehr volatile und risikoreiche Anlageformen. Dies ist keine Anlageberatung, und jede Entscheidung erfolgt auf eigenes Risiko. Hinweis: Stopp-Loss-Marken und Gewinnziele dienen lediglich als Orientierung und sollten an das individuelle Risiko- und Geldmanagement sowie die tagesaktuelle Marktentwicklung angepasst werden. Gewinne sollten eigenverantwortlich realisiert werden. Das Erreichen des Kursziels basiert auf dem angegebenen Zielkurs des Basiswerts. Der Autor ist zum Zeitpunkt der Analyse nicht in Hims-and-Hers-Aktien investiert.
| Trading Idee: Hims and Hers Health Inc. | |
|---|---|
| Basiswert | Hims and Hers Health Inc. (ISIN: US4330001060) |
| Produktgattung | Turbo Long |
| Emittent | Lang und Schwarz |
| ISIN/WKN Hebelprodukt | DE000LX8RY98 / LX8RY9 |
| Laufzeit | Open End |
| Kurs K.-o.-Call (Datum) | 1,21/1,24€ (20.08.2026, 16:54 Uhr) |
| Basispreis variabel | 19,65$ |
| Knock-out-Schwelle | 19,65$ |
| Hebel | 2,53 |
| Abstand zum Knock-out | 35,26% |
| Stop-Loss Call | 0,41€ |
| Ziel Call | 2,21€ (+112,04%) |
Risikohinweis: | |

Hier finden Sie weitere Trading Ideen.
Disclaimer:
Die Trading Idee ist ein Service der finanzen.net GmbH in Kooperation mit dem Dienstleister FSG Financial Services Group. Für die Produktauswahl und den Inhalt des Artikels ist allein der genannte Dienstleister verantwortlich.
Der Dienstleister versichert, dass Analysen unter Beachtung journalistischer Sorgfaltspflichten, insbesondere der Pflicht zur wahrheitsgemäßen Berichterstattung sowie der erforderlichen Sachkenntnis, Sorgfalt und Gewissenhaftigkeit abgefasst werden. Wir weisen Sie darauf hin, dass finanzen.net aktuell oder in den letzten zwölf Monaten eine entgeltliche Werbungskooperation mit Emittenten von Zertifikaten eingegangen ist. Weiterhin empfehlen wir Interessenten vor einem möglichen Investment in die in diesem Artikel genannten Wertpapiere den jeweils relevanten und rechtlich ausschließlich maßgeblichen Wertpapierprospekt (Basisprospekt, die dazugehörigen Endgültigen Bedingungen sowie etwaig Nachträge dazu auf der Seite des jeweiligen Emittenten zu lesen, um sich möglichst umfassend zu informieren. Insbesondere gilt dies für die Risiken eines möglichen Investments in die genannten Wertpapiere.






