 anmelden


Trading Idee: Rheinmetall - Rekordaufträge treiben Erholung vom Jahrestief
Werbemitteilung unseres Partners
finanzen.net GmbH ist für die Inhalte dieses Artikels nicht verantwortlich
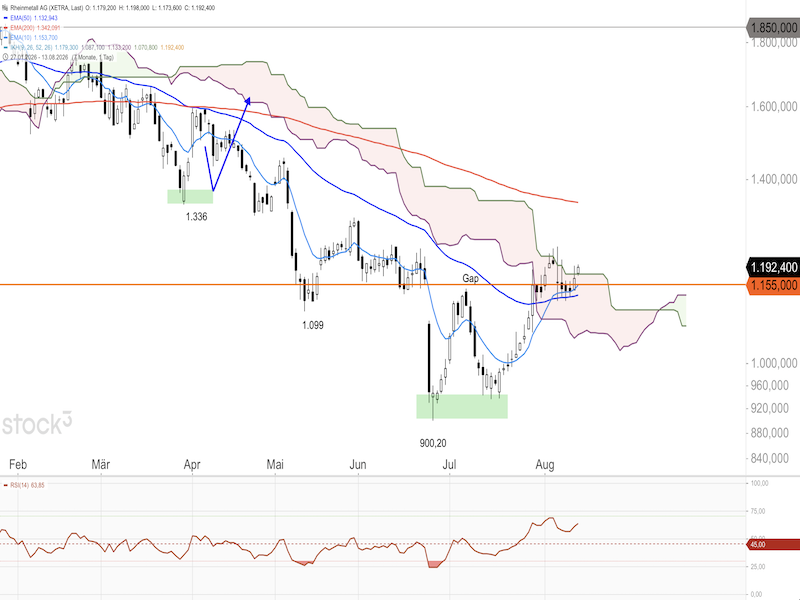
Die Aktien von Rheinmetall (ISIN: DE0007030009), des grössten deutschen Rüstungskonzerns mit den Kernbereichen Waffen und Munition, Fahrzeugsysteme, Flugabwehr, Marine und digitale Verteidigungstechnologie, notieren bei 1.192,40 Euro und haben sich seit dem Verlaufstief bei 900,20 Euro Anfang Juli um rund 32% erholt.
Werte in diesem Artikel
Der RSI(14) bei 63,85 zeigt sich oberhalb der 50er-Marke und bestätigt die positive Dynamik. Ein Rückfall unter den 10er- und 50er-EMA-Cluster um 1.130 bis 1.150 Euro würde die Lage wieder eintrüben, Korrekturen sollten aber wahrscheinlich in diesem Bereich auslaufen. Fallen die Rheinmetall-Aktien aber wieder unter die Ichimoku-Wolke zurück, wäre mit einer weiteren Abwärtsbewegung zu rechnen. Bisher sieht es allerdings nach einem nachhaltigen Durchbruch über die Ichimoku-Wolke und einem weiteren Hochlauf Richtung 200er-EMA um 1.340 Euro aus.
Das durchschnittliche Analysten-Kursziel liegt bei 1.657,68 Euro und impliziert einen Aufschlag von rund 39% gegenüber dem aktuellen Kurs. Von 21 Analysten empfehlen 18 die Aktie zum Kauf, zwei zum Halten und einer zum Verkauf. Mit einem geschätzten KGV von 31,96 für 2026, das auf 21,90 für 2027 und 15,83 für 2028 sinkt, relativiert sich die optisch hohe Bewertung angesichts des erwarteten Gewinnwachstums von über 45% jährlich. Das EV/EBITDA-Verhältnis von 25,3 und eine Eigenkapitalrendite von 25,7% runden das Bewertungsbild ab.
Rheinmetall legte am 6. August die Halbjahreszahlen 2026 vor. Der Umsatz im zweiten Quartal stieg um 69,8% auf 3,289 Milliarden Euro, das operative Ergebnis verdoppelte sich auf 562 Millionen Euro bei einer Marge von 17,1%. Im gesamten ersten Halbjahr erreichte der Umsatz 5,5 Milliarden Euro, ein Anstieg von 39% gegenüber dem Vorjahr. Alle fünf Segmente trugen zum Wachstum bei, wobei Waffen und Munition Margen von rund 26% erzielten, die Flugabwehr den Umsatz um rund 80% steigerte und die Fahrzeugsysteme ein Plus von 53% verbuchten. Der Auftragsbestand kletterte auf den Rekordwert von 80,4 Milliarden Euro, ein Plus von 44% im Jahresvergleich, wobei 70% des Bestands feste Aufträge darstellen und 90% der Aufträge für die nächsten zweieinhalb Jahre bereits gesichert sind. Die Auftragseingänge im zweiten Quartal stiegen um 476% auf 11,371 Milliarden Euro und ergaben ein Book-to-Bill-Verhältnis von über 3,0.
Die Analysten prognostizieren einen Gewinn je Aktie von 37,31 Euro für 2026, 54,46 Euro für 2027 und 75,35 Euro für 2028, was jährlichen Steigerungen von rund 46% und 38% entspricht. Der geschätzte Umsatz steigt von 13,96 Milliarden Euro für 2026 auf 18,81 Milliarden Euro für 2027 und 24,92 Milliarden Euro für 2028. Zu den jüngsten Einstufungen zählen Barclays mit Kaufen und einem Ziel von 2.000 Euro, Deutsche Bank mit Kaufen und 1.800 Euro, Morgan Stanley mit Kaufen und 1.750 Euro sowie JPMorgan mit Halten und 1.350 Euro.
Die Dividende von 11,50 Euro je Aktie entspricht einer Rendite von rund 1,0%, wobei die geschätzte Dividendenrendite auf 1,25% für 2026, 1,82% für 2027 und 2,44% für 2028 ansteigt. Zu den Risiken zählen der negative operative freie Cashflow von 1,6 Milliarden Euro im ersten Halbjahr durch den massiven Vorratsaufbau, die erhöhte Nettoverschuldung von 2,7 Milliarden Euro nach der Übernahme des Marinegeschäfts bei einer Eigenkapitalquote von 32,88%, das Programmkonzentrationsrisiko durch die Abhängigkeit von wenigen Grossaufträgen, die Lieferkettenrisiken durch einen Anteil von 60 bis 80% bestimmter Vorprodukte aus China und Russland, die zweijährige Verzögerung des ukrainischen Artilleriewerks, das Risiko einer geopolitischen Entspannung mit nachlassendem Verteidigungsbudgetdruck, mögliche ESG-bezogene Restriktionen und Exportkontrolländerungen, die Konkurrenz durch BAE Systems, Thales, Leonardo und KNDS sowie ein Beta von 0,44, das auf eine unterdurchschnittliche Volatilität hindeutet, den Kurseinbruch von über 55% vom Verlaufshoch aber nicht verhinderte. Die nächsten Quartalszahlen werden am 5. November erwartet.
Fazit:
Trader könnten eine Long-Position auf die Titel von Rheinmetall über einen Open End Turbo Long von HSBC mit der WKN HM8BST in Betracht ziehen, um bei einem Anstieg des Basiswerts auf 1.330 Euro eine Rendite von +57,77% zu erzielen. Der Stopp-Loss könnte bei 1.110 Euro platziert werden, was einem Verlust von 33,67% im Hebelprodukt entsprechen würde. Das Chance-Risiko-Verhältnis dieser Trading Idee beträgt 1,72.
Risikohinweis: Die bereitgestellten Informationen stellen keine Aufforderung zum Kauf oder Verkauf der erwähnten Werte dar. Die besprochenen Wertpapiere sind sehr volatile und risikoreiche Anlageformen. Dies ist keine Anlageberatung, und jede Entscheidung erfolgt auf eigenes Risiko. Hinweis: Stopp-Loss-Marken und Gewinnziele dienen lediglich als Orientierung und sollten an das individuelle Risiko- und Geldmanagement sowie die tagesaktuelle Marktentwicklung angepasst werden. Gewinne sollten eigenverantwortlich realisiert werden. Das Erreichen des Kursziels basiert auf dem angegebenen Zielkurs des Basiswerts. Der Autor ist zum Zeitpunkt der Analyse nicht in Rheinmetall-Aktien investiert.
| Rheinmetall | |
|---|---|
| Basiswert | Rheinmetall AG (ISIN: DE0007030009) |
| Produktgattung | Open End Turbo (Long) |
| Emittent | HSBC |
| ISIN/WKN Hebelprodukt | DE000HM8BST9 / HM8BST |
| Laufzeit | open end |
| Kurs K.-o.-Call (Datum) | 2,38/2,39€ (13.08.2026, 14:14 Uhr) |
| Basispreis variabel | 952,76€ |
| Knock-out-Schwelle | 952,76€ |
| Hebel | 4,95 |
| Abstand zum Knock-out | 20,03% |
| Stop-Loss Call | 1,60€ |
| Ziel Call | 3,80€ (+57,77%) |
Risikohinweis: | |

Hier finden Sie weitere Trading Ideen.
Disclaimer:
Die Trading Idee ist ein Service der finanzen.net GmbH in Kooperation mit dem Dienstleister FSG Financial Services Group. Für die Produktauswahl und den Inhalt des Artikels ist allein der genannte Dienstleister verantwortlich.
Der Dienstleister versichert, dass Analysen unter Beachtung journalistischer Sorgfaltspflichten, insbesondere der Pflicht zur wahrheitsgemäßen Berichterstattung sowie der erforderlichen Sachkenntnis, Sorgfalt und Gewissenhaftigkeit abgefasst werden. Wir weisen Sie darauf hin, dass finanzen.net aktuell oder in den letzten zwölf Monaten eine entgeltliche Werbungskooperation mit Emittenten von Zertifikaten eingegangen ist. Weiterhin empfehlen wir Interessenten vor einem möglichen Investment in die in diesem Artikel genannten Wertpapiere den jeweils relevanten und rechtlich ausschließlich maßgeblichen Wertpapierprospekt (Basisprospekt, die dazugehörigen Endgültigen Bedingungen sowie etwaig Nachträge dazu auf der Seite des jeweiligen Emittenten zu lesen, um sich möglichst umfassend zu informieren. Insbesondere gilt dies für die Risiken eines möglichen Investments in die genannten Wertpapiere.
Bildquellen: Postmodern Studio / Shutterstock.com, Tobias Arhelger / Shutterstock.com






