anmelden


SAFRAN Aktie

Marktkap. 133,9 Mrd. EUR
KGV 17,32 Div. Rendite 1,13%WKN 924781
ISIN FR0000073272
Symbol SAFRF
 AI Analyse
SAFRAN Outperform
Aktie in diesem Artikel

NEW YORK (dpa-AFX Analyser) - Das US-Analysehaus Bernstein Research hat das Kursziel für Safran von 410 auf 420 Euro angehoben und die Einstufung auf "Outperform" belassen. Die Unternehmen mit Servicegeschäft im zivilen Luftfahrtbereich würden trotz hervorragender Ergebnisse wegen der hohen Ölpreise mit abgestraft, schrieb Adrien Rabier am Montag. Die Risiken stiegen zwar weiter, da im Iran und der Ukraine kein Kriegsende in Sicht sei. Ein "Horrorszenario" hält er aber für höchst unwahrscheinlich. Denn der Luftverkehr halte sich ordentlich und die Auftragsbücher von Safran, MTU, und Rolls Royce seien prall gefüllt für die kommenden zwölf Monate./ag/tih
Veröffentlichung der Original-Studie: 21.09.2026 / 12:02 / UTC
Erstmalige Weitergabe der Original-Studie: 22.09.2026 / 05:00 / UTC
Hinweis: Informationen zur Offenlegungspflicht bei Interessenkonflikten im Sinne von § 85 Abs. 1 WpHG, Art. 20 VO (EU) 596/2014 für das genannte Analysten-Haus finden Sie unter http://web.dpa-afx.de/offenlegungspflicht/offenlegungs_pflicht.html.
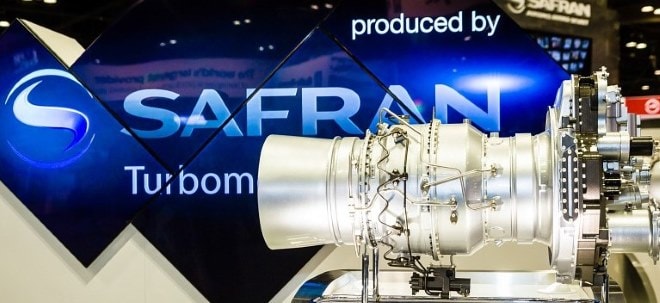
Bildquellen: Thomas Garza / Turbomeca / Safran
Zusammenfassung: SAFRAN Outperform
| Unternehmen: SAFRAN S.A. |
Analyst: Bernstein Research |
Kursziel: 420,00 € |
| Rating jetzt: Outperform |
Kurs*: 332,70 € |
Abst. Kursziel*: 26,24% |
| Rating vorher: Outperform |
Kurs aktuell: 334,50 € |
Abst. Kursziel aktuell: 25,56% |
|
Analyst Name: Adrien Rabier |
KGV*: - |
Ø Kursziel: 389,78 € |
*zum Zeitpunkt der Analyse
Analysen zu SAFRAN S.A.
| 14:56 | SAFRAN Outperform | Bernstein Research | |
| 14.09.26 | SAFRAN Buy | Joh. Berenberg, Gossler & Co. KG (Berenberg Bank) | |
| 11.09.26 | SAFRAN Overweight | JP Morgan Chase & Co. | |
| 18.08.26 | SAFRAN Buy | Joh. Berenberg, Gossler & Co. KG (Berenberg Bank) | |
| 17.08.26 | SAFRAN Buy | Goldman Sachs Group Inc. |